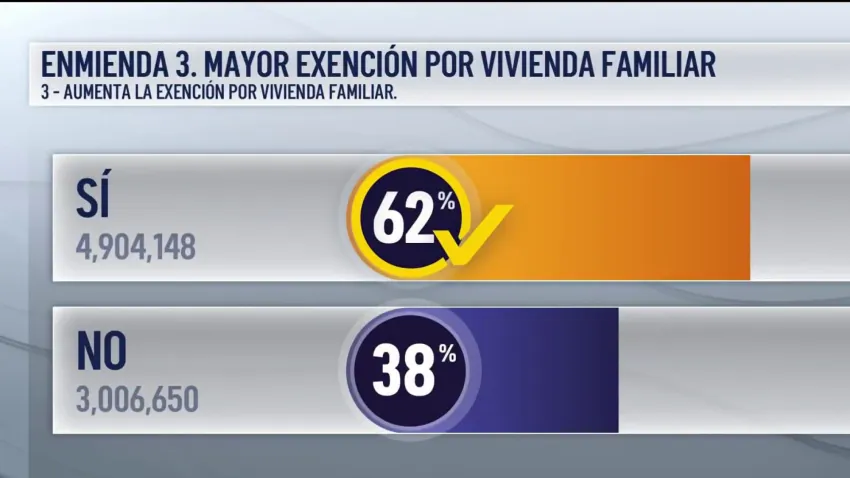
Los votantes de Florida han aprobado la Enmienda 3 en las elecciones de noviembre de 2026 con un 62 % de los votos a favor, superando el umbral constitucional requerido del 60 %. La medida introduce una profunda reforma fiscal que reduce sustancialmente los impuestos a la propiedad en el estado, al tiempo que restringe los ingresos y el margen de gasto de los gobiernos locales.
Cambios principales para propietarios e inmuebles
- Aumento de la exención por vivienda principal (Homestead Exemption): La exención sobre el valor tasado para impuestos no destinados a escuelas públicas subirá a $150,000 en 2027 y alcanzará los $250,000 en 2028, ajustándose posteriormente según la inflación.
- Límite a propiedades comerciales y de alquiler: A partir de enero de 2027, el tope máximo de incremento anual en el valor imponible para inmuebles no residenciales o segundas residencias (non-homestead) se reduce a la mitad, pasando del 10 % al 5 %.
- Requisito para nuevos residentes: Quienes se muden a Florida a partir del próximo año deberán residir en el estado durante cinco años antes de poder acogerse a la nueva exención ampliada por vivienda principal.
Impacto en los presupuestos locales y otras enmiendas
- Recorte de ingresos municipales y restricción de gasto: Análisis económicos legislativos estiman que los condados y municipios dejarán de percibir unos $4,600 millones en el año fiscal 2027-2028 y $8,400 millones en 2028-2029. Además, la medida obliga a destinar la recaudación exclusivamente a seguridad pública, educación, infraestructura, control de inundaciones y operaciones esenciales.
- Rechazo de las Enmiendas 1 y 2: En la misma jornada electoral, los votantes rechazaron la Enmienda 1 (destinada a ampliar el fondo de estabilización presupuestaria estatal) y la Enmienda 2 (que proponía eximir de impuestos a la maquinaria y equipos agrícolas).
Un ejemplo práctico de cómo se calcula el ahorro en impuestos a la propiedad en Florida con la Enmienda 3 en 2027 y 2028.
El ahorro con la Enmienda 3 recae exclusivamente sobre la porción de los impuestos que no financia a los distritos escolares (impuestos del condado, municipio y distritos especiales). Los impuestos destinados a escuelas públicas mantienen sin cambios su exención fija de $25,000.

Para ver el impacto real en el bolsillo de un propietario, tomemos como referencia una vivienda principal (homestead) con un valor tasado constante y tasas impositivas (millage rates) promedio del estado.
Parámetros del ejemplo práctico
- Valor tasado de la vivienda (Assessed Value): $350,000 (asumiendo que el propietario ya cumple los 5 años de residencia en Florida).
- Tasa de impuestos escolares: 6 mills ($6 por cada $1,000 de valor imponible).
- Tasa de impuestos no escolares (condado y ciudad): 12 mills ($12 por cada $1,000 de valor imponible).
| Concepto | Sistema Base (2026) | Año 1 Reforma (2027) | Año 2 Reforma (2028) |
| Exención escolar | $25,000 | $25,000 | $25,000 |
| Impuesto escolar (6 mills) | $1,950 | $1,950 | $1,950 |
| Exención no escolar | $50,000 | $150,000 | $250,000 |
| Base imponible no escolar | $300,000 | $200,000 | $100,000 |
| Impuesto no escolar (12 mills) | $3,600 | $2,400 | $1,200 |
| Factura anual total | $5,550 | $4,350 | $3,150 |
| Ahorro anual vs. 2026 | — | $1,200 | $2,400 |
Desglose paso a paso del cálculo
- Impuestos escolares (sin variación): En los tres años, al valor tasado de $350,000 se le resta la exención escolar de $25,000, dejando una base imponible de $325,000. Al aplicar la tasa de 6 mills ($\$325,000 \div 1,000 \times 6$), el pago anual a las escuelas se mantiene fijo en $1,950.
- Escenario 2026 (Antes de la reforma): Con la exención estándar de unos $50,000 para impuestos municipales y del condado, el propietario tributaba sobre $300,000 ($\$350,000 – \$50,000$). A una tasa de 12 mills, pagaba $3,600 en impuestos no escolares, sumando una factura total de $5,550.
- Escenario 2027 (Exención de $150,000): Al subir la exención no escolar en $100,000 adicionales, la base imponible cae a $200,000 ($\$350,000 – \$150,000$). Multiplicado por los 12 mills, el impuesto local baja a $2,400, generando un ahorro directo de $1,200 al año ($100 al mes).
- Escenario 2028 (Exención de $250,000): La exención alcanza los $250,000, por lo que el propietario solo paga impuestos locales sobre los $100,000 restantes ($\$350,000 – \$250,000$). El impuesto no escolar se reduce a $1,200, duplicando el ahorro anual hasta los $2,400 ($200 al mes) respecto a 2026.
Factores clave que pueden variar tu cifra exacta
- Viviendas tasadas en $250,000 o menos: En 2028, cualquier vivienda principal cuyo valor tasado sea igual o inferior a $250,000 quedará exenta al 100 % de los impuestos ad valorem del condado y la ciudad, pagando únicamente la porción escolar y tasas de servicios fijos (como recogida de basura o distritos especiales de bomberos no ad valorem).
- Tope del 3 % anual (Save Our Homes): En la práctica, el valor tasado de una vivienda principal suele subir cada año hasta un máximo del 3 % o el índice de inflación, lo que moderará ligeramente el ahorro neto frente al cálculo estático.